ตปตามใจเปิ้ลSALES REPORT / 2569
ผลการจำหน่ายสินค้า
รายงาน Word ↗
01125439 ผลการดำเนินงาน

มันบดทอด
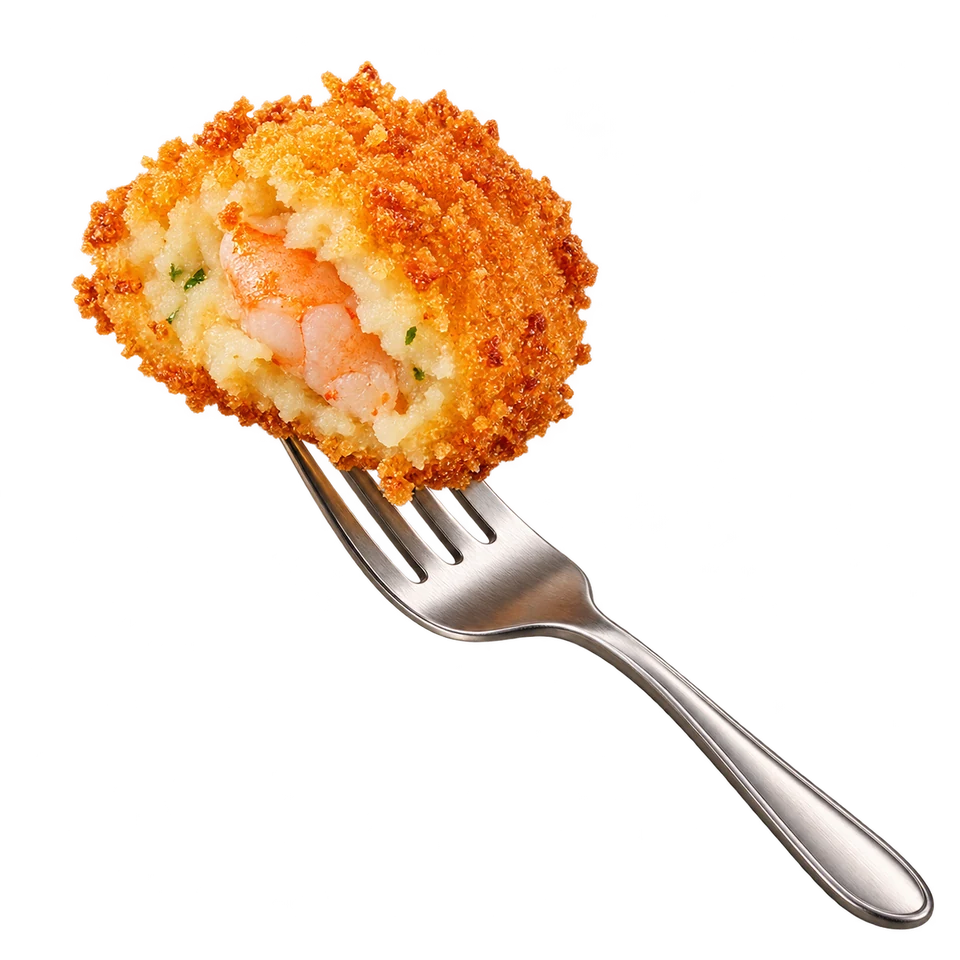
ไส้กุ้ง

จากสินค้าที่แปลกใหม่
สู่บทเรียนจากการขายจริง
15 หน้า · ประมาณ 10 นาที
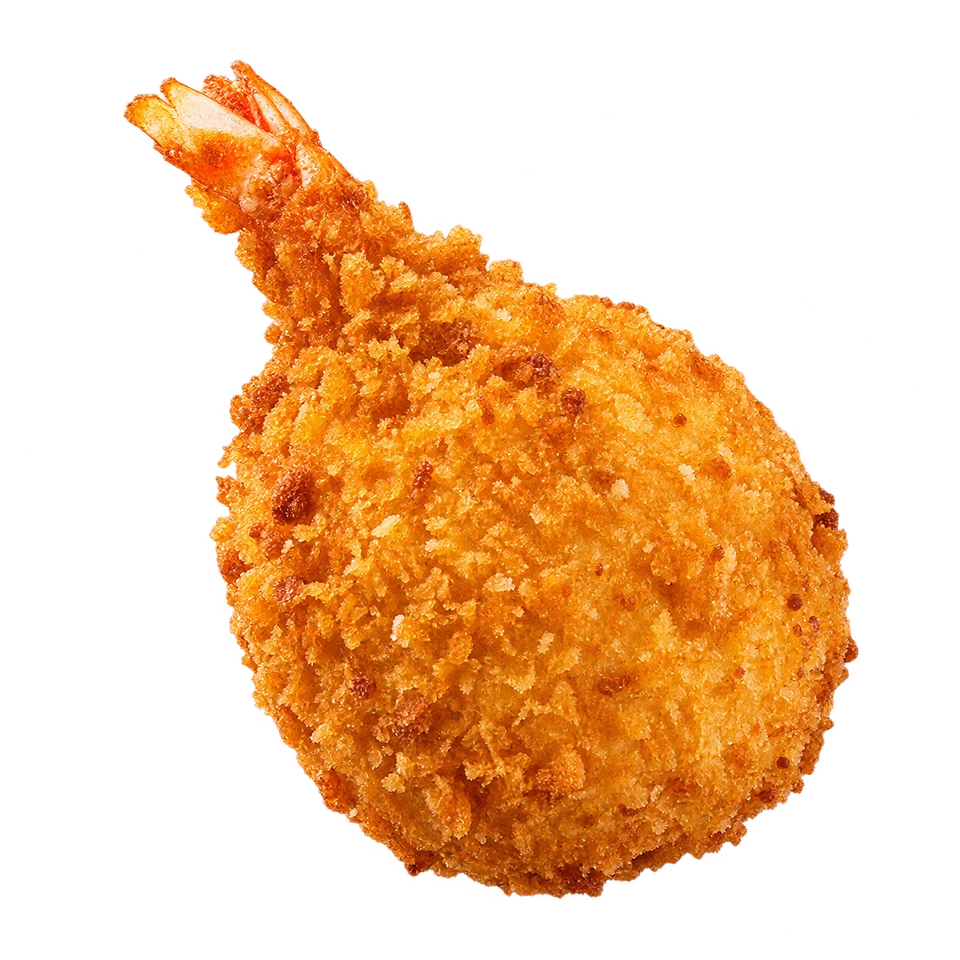
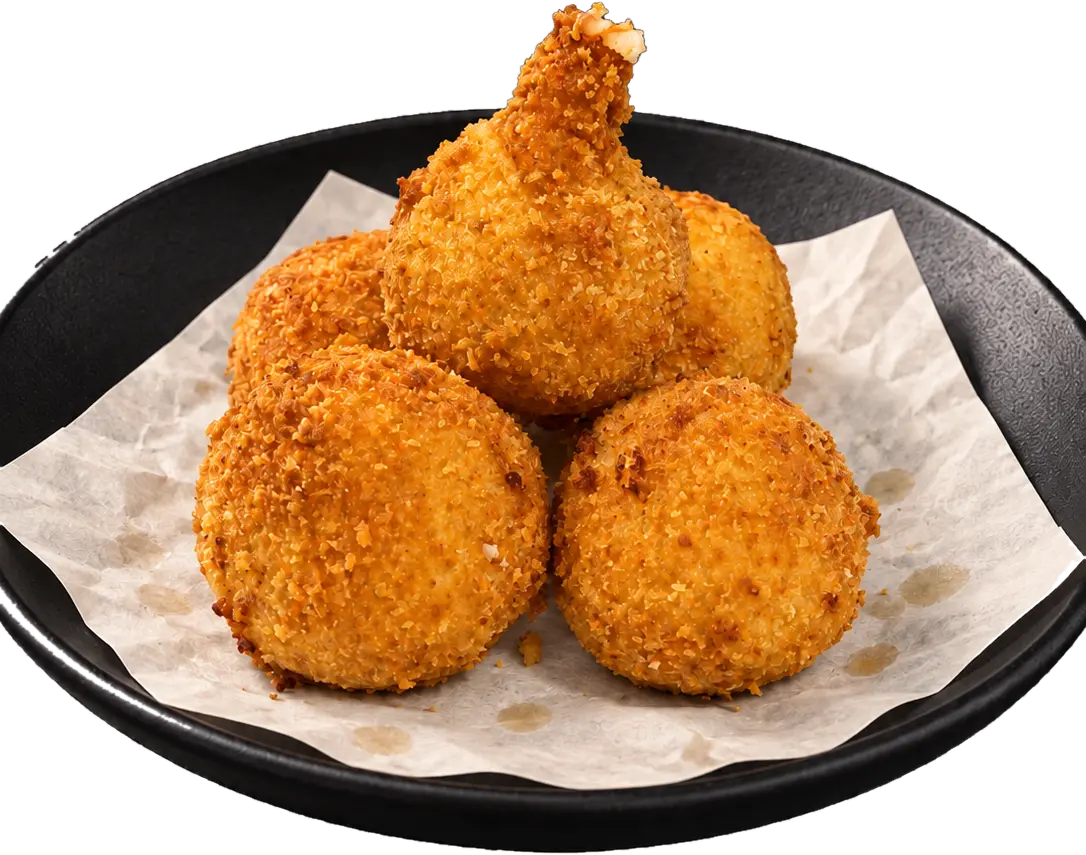
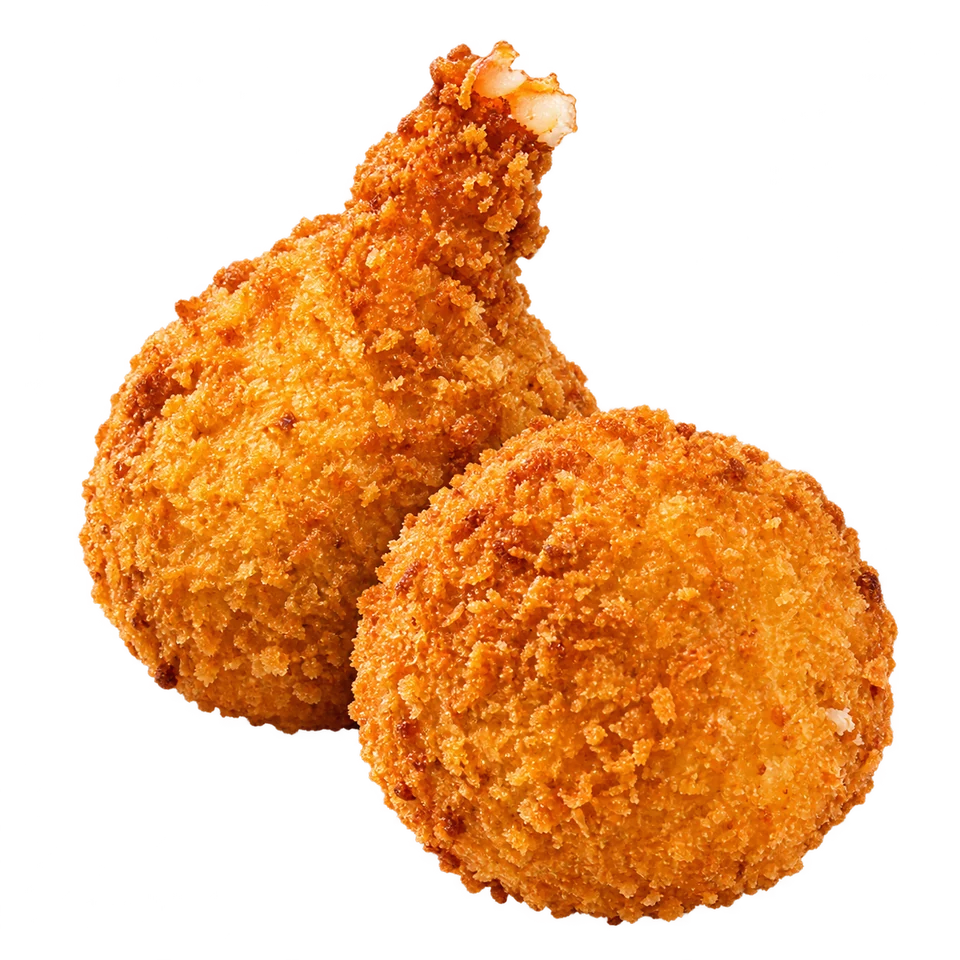
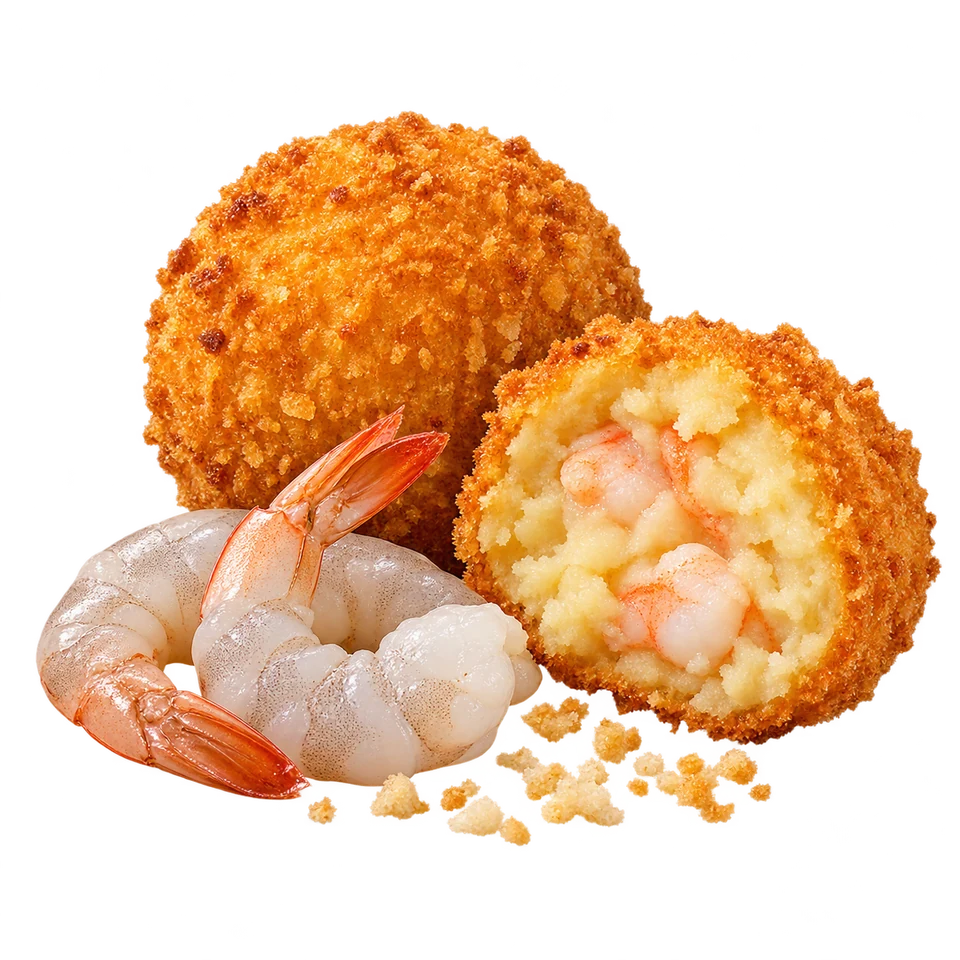
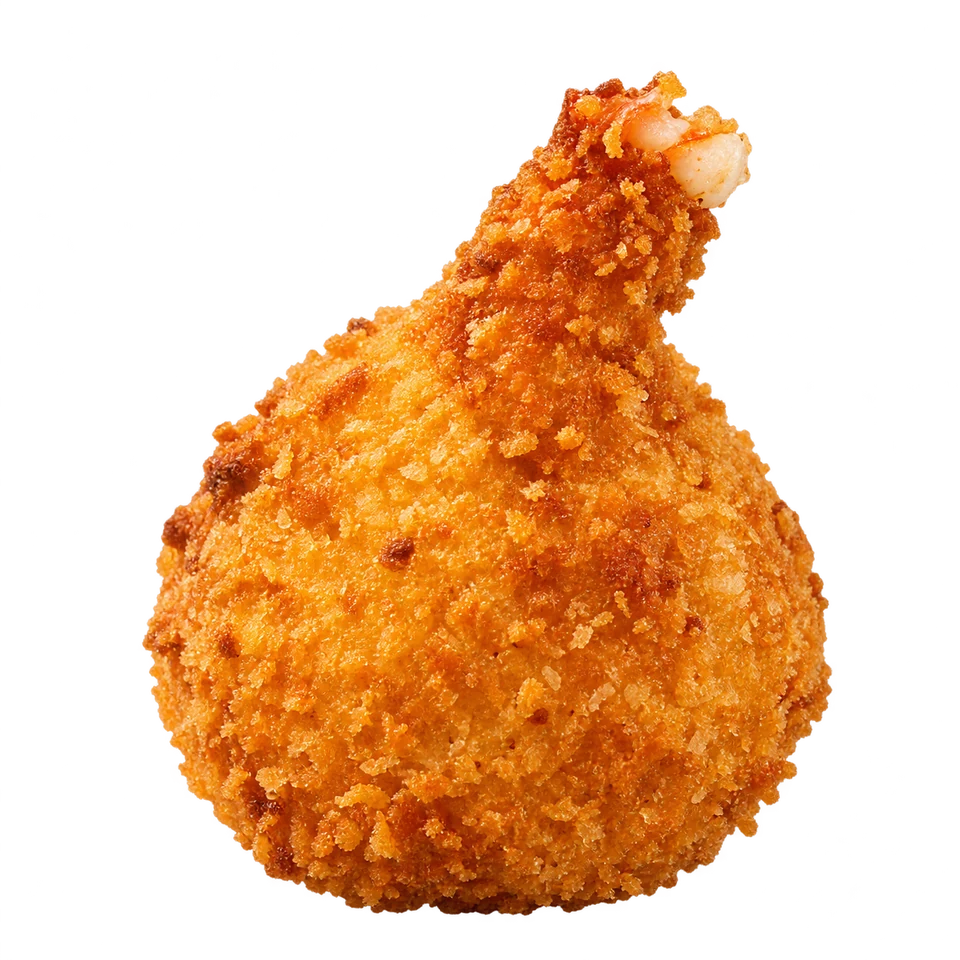
ผลิตจริง 900 ลูก ทอดใหม่ ณ จุดขาย ภาพประกอบจานมันบดทอดผ่าครึ่งโชว์ไส้กุ้ง ✳✧
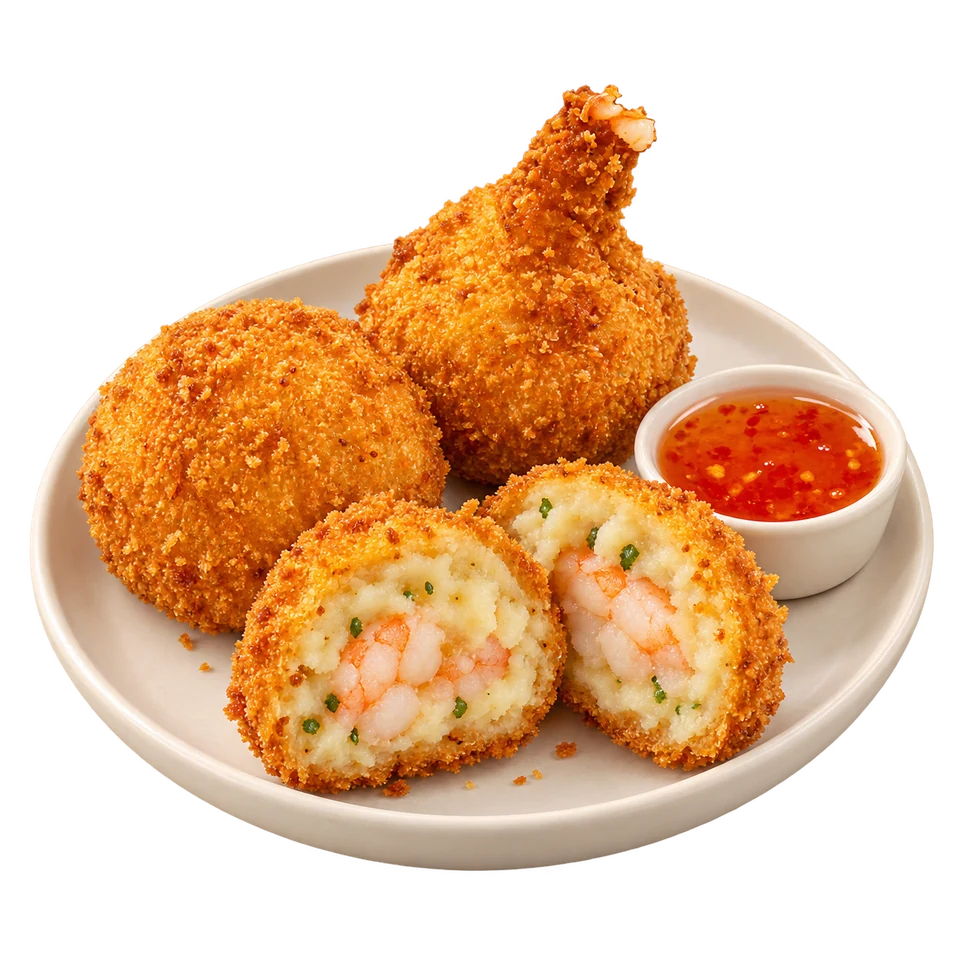
ภาพประกอบ by ตามใจเปิ้ล
01 / OVERVIEW

ผลการขาย
ในภาพรวม

ผลิตจริง 900 ลูก
ต้นทุนรวมค่าแรงครบแล้ว

กำไรสุทธิหลังหักต้นทุนแปรผันและต้นทุนคงที่
5,738บาท
มีกำไร17,784 − 7,367 − 4,679
รายได้รวม17,784บาท
ต้นทุนรวม12,046บาท · รวมค่าแรงแล้ว
อัตรากำไรสุทธิ32.26%5,738 ÷ 17,784
02 / PLAN VS ACTUAL

งบกำไร ขาดทุน

กำไรสุทธิสูงกว่าแผน1,202.42 บาท
ประมาณการและผลจริงสำหรับการผลิต 900 ลูก หน่วยบาท
รายการ · บาทประมาณการผลที่เกิดขึ้นจริง
รายได้จากการขาย18,000.0017,784.00
หัก ต้นทุนแปรผัน(7,785.00)(7,367.00)
กำไรส่วนเกิน10,215.0010,417.00
หัก ต้นทุนคงที่(5,679.42)(4,679.00)
กำไรสุทธิ4,535.585,738.00
ต้นทุนตามยอดปรับ

ค่าแรง
นับครบแล้ว

แปรผัน ≈ 8.19 บาท/ลูก7,367 บาท
ค่าแรง 150 × 8 × 33,600 บาท
คงที่อื่น1,079 บาท

แปรผัน 7,367 บาทคำนวณย้อนกลับ
จากกำไรสุทธิที่กลุ่มยืนยัน
คงที่ 4,679 บาทรวมค่าแรงแล้ว

แผน: ขายครบ 900 ลูก × 20 บาท · แปรผัน 8.65 บาทต่อลูก · คงที่รวมค่าแรง 5,679.42 บาท
ผลจริง: ต้นทุนรวม 12,046 บาท ต่ำกว่าแผน 1,418.42 บาท · รายได้ต่ำกว่าแผน 216 บาท

03 / PER UNIT

หนึ่งลูก
คิดเป็นเท่าไร

เฉลี่ยตามจำนวนที่ผลิตจริง
900 ลูก

รายได้เฉลี่ยตามจำนวนผลิต19.76บาทต่อลูก
−
ต้นทุนเฉลี่ยรวมค่าแรง13.38บาทต่อลูก
=
กำไรสุทธิเฉลี่ย6.38บาทต่อลูก
ต้นทุน 13.38กำไรสุทธิ 6.38

แปรผัน 7,367 ÷ 900 ≈ 8.19 บาท/ลูก · ต้นทุนรวม 12,046 ÷ 900 ≈ 13.38 บาท/ลูก
ตัวเลขต่อหน่วยปัดเศษสองตำแหน่ง · 900 คือจำนวนผลิต ยังไม่ได้ยืนยันจำนวนขายได้จริง
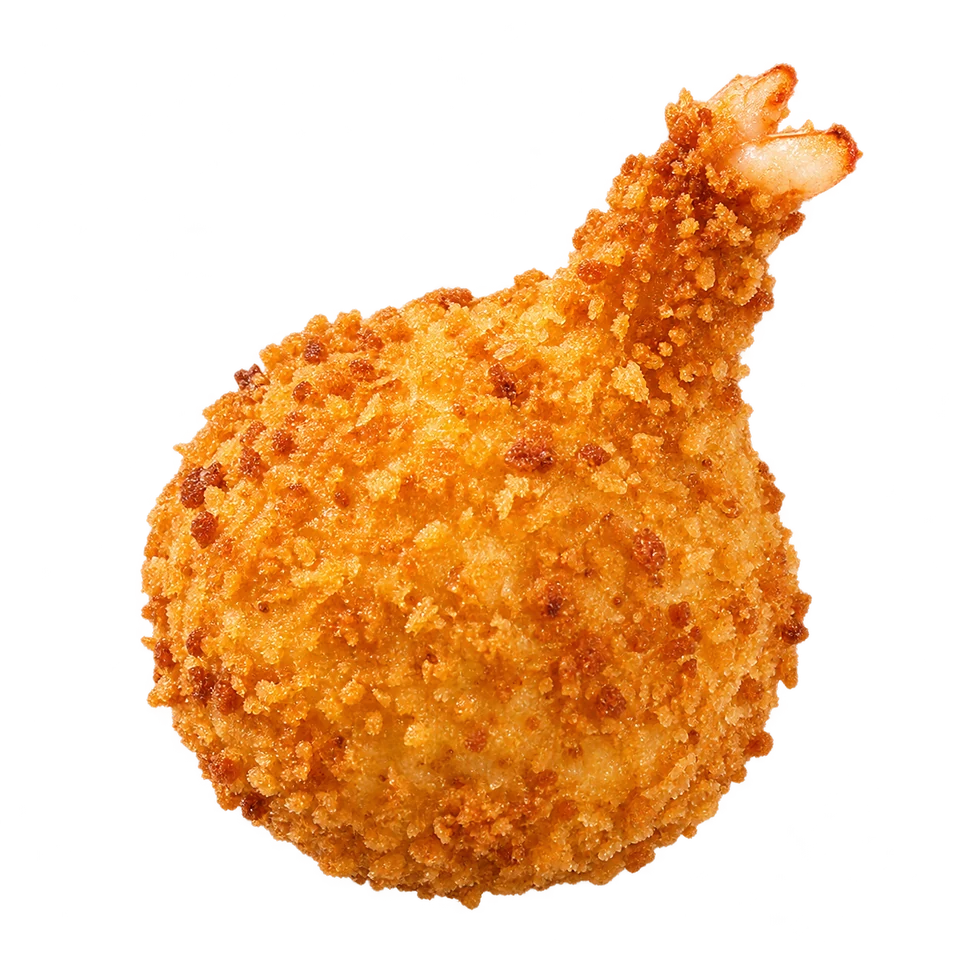
04 / A CHANCE TO COLLABORATE

เจอโอกาส
ก็จับเป็นคอมโบ

ตามใจเปิ้ล × Smeetoodsmoodthie

เจอร้านคนรู้จักที่ขายเครื่องดื่มในวันจริง
จึงร่วมโปรทันที แม้ไม่ได้ตกลงไว้ล่วงหน้า

30–40เซ็ตที่ขายได้
โดยประมาณ
จากปกติ 115 บาทประหยัด 15 บาท / ชุด

มันบด 4 ชิ้น + น้ำปั่น 1 แก้ว
ครบอาหารและเครื่องดื่มในราคา 100 บาท
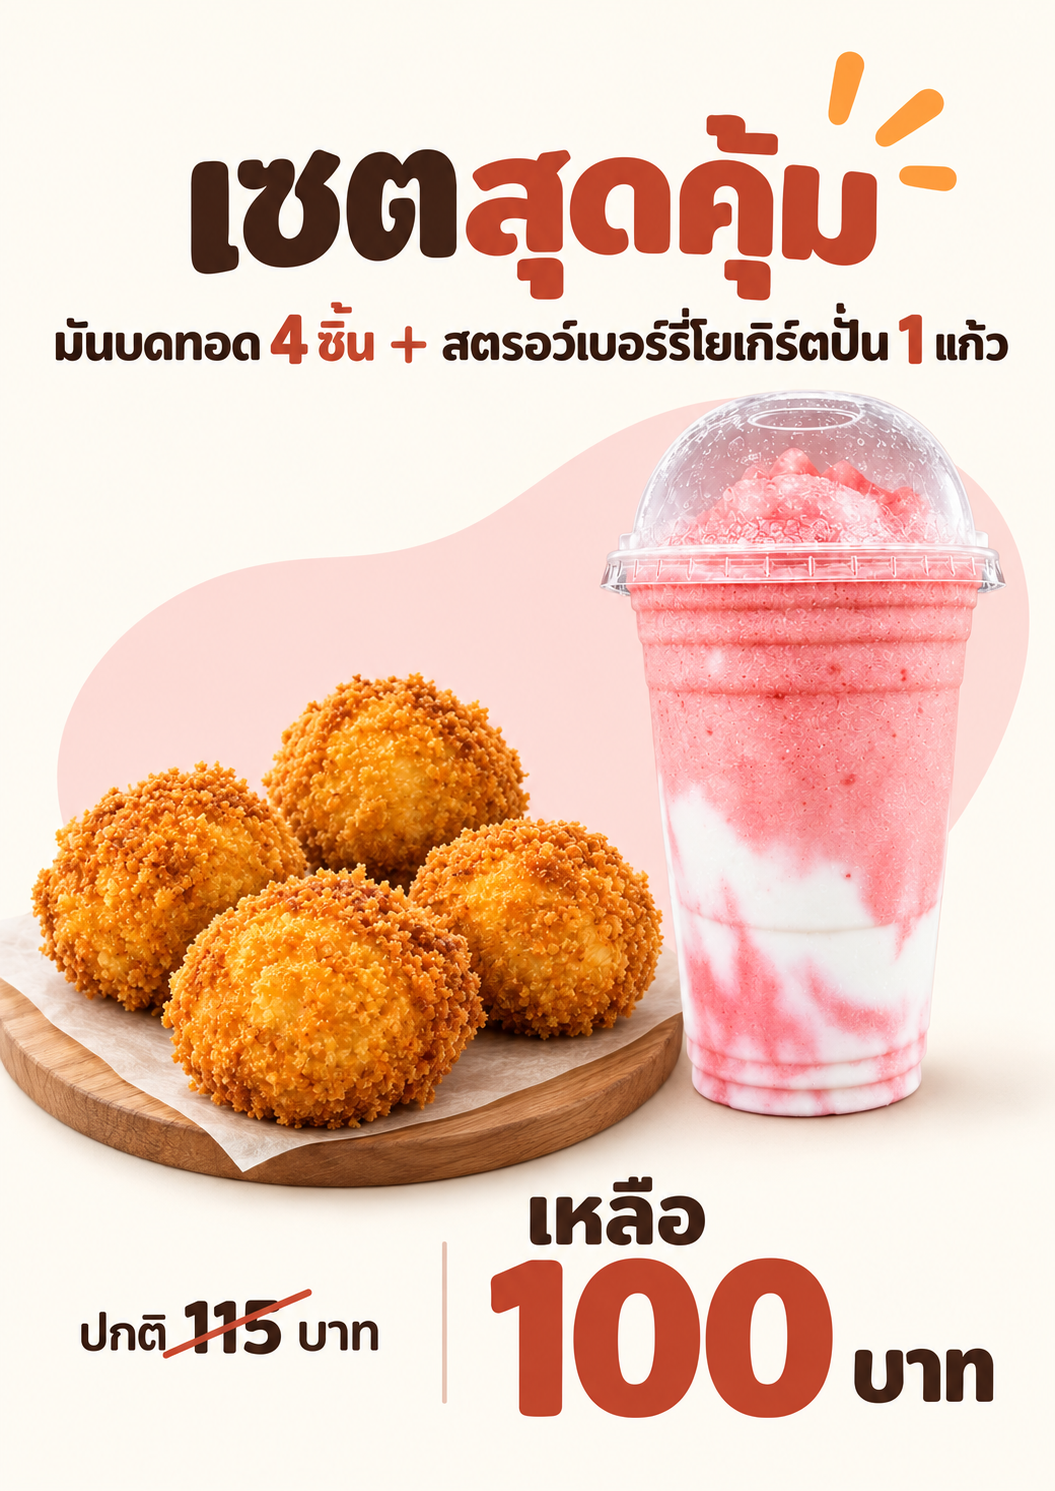
โปสเตอร์เซตสุดคุ้ม มันบดทอด 4 ชิ้นกับสตรอว์เบอร์รีโยเกิร์ตปั่น 1 แก้ว จากปกติ 115 บาท เหลือ 100 บาท
โปสเตอร์โปรโมชั่นจริง เปิดดูเต็มภาพ ↗
05 / KEY OBSERVATIONS

สิ่งที่ตัวเลข
บอกเรา

พิจารณาผลกำไรควบคู่กับกระบวนการขาย

01

ร่วมโปรแล้วต้องผลิตให้ทัน

คอมโบช่วยเปิดโอกาสขายเป็นชุด
ควรจัดกำลังทอดให้รองรับลูกค้าในช่วงเร่งด่วน

02

สภาพสินค้าก่อนทอดสำคัญ

การเก็บและขนส่งต้องรักษาความเย็น
การรอปรับสภาพสินค้าเพิ่มเวลารอของลูกค้า

03

กำไรต้องคุ้มกับภาระงาน

กำไรสุทธิ 5,738 บาทหลังรวมค่าแรงแล้ว
ควรจัดเวลาผลิตให้สมาชิกพักผ่อนได้เพียงพอ
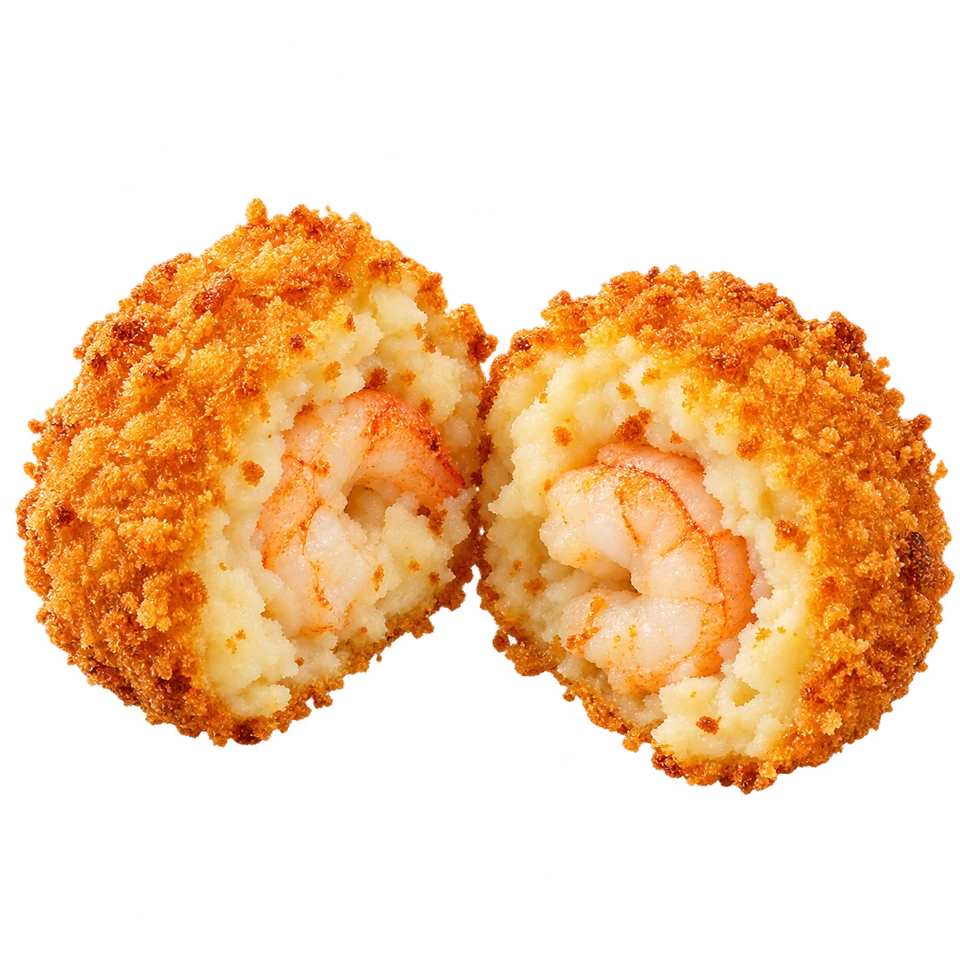
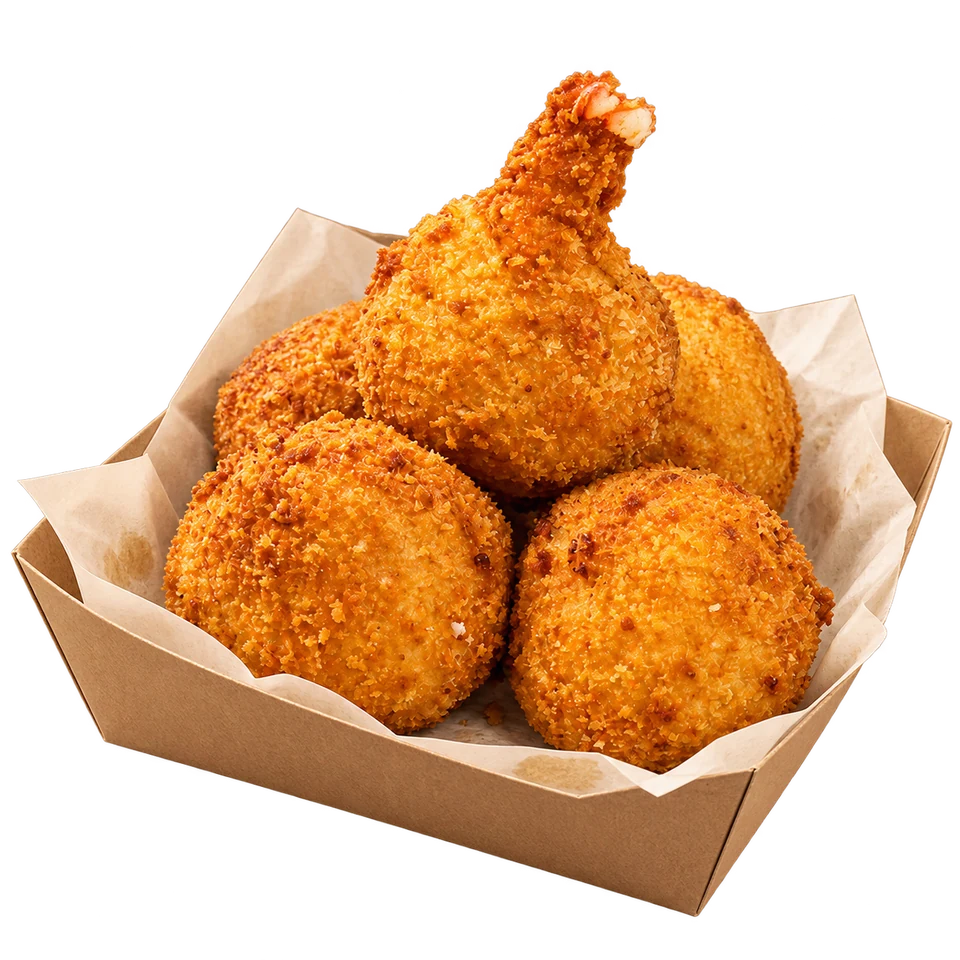
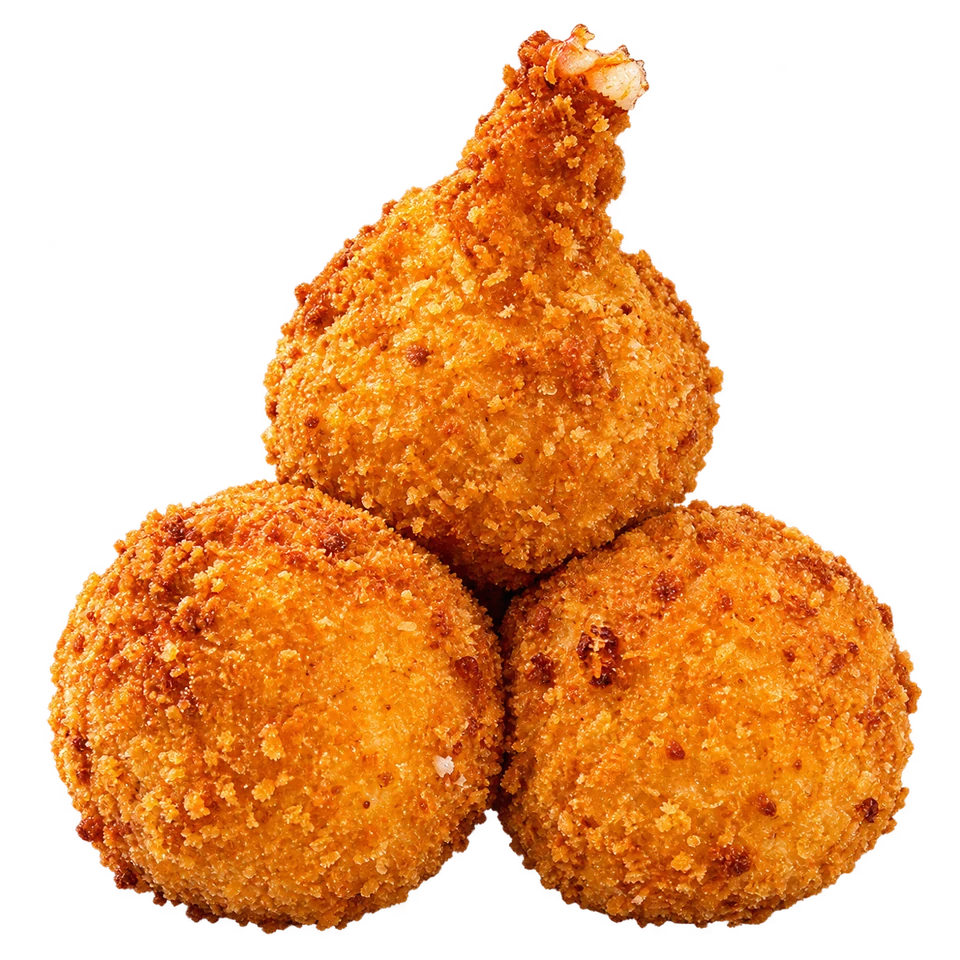
จานสินค้าจริงของกลุ่มสินค้ามันบดทอดไส้กุ้ง
FRESHLY
FRIED
06 / STRENGTHS

จุดแข็ง
ของสินค้า

01

สินค้าแปลกใหม่

มันบดทอดไส้กุ้งมีลักษณะเด่นที่สื่อสารได้ชัด
ช่วยสร้างความสนใจให้ทดลองสินค้า

02

ทอดใหม่ ณ จุดขาย

ส่งมอบสินค้าที่เพิ่งทอดและยังร้อน
ควบคู่กับการจัดคิวให้ลูกค้ารอเหมาะสม

07 / WEAKNESSES

จุดอ่อนที่
ต้องปรับปรุง

ข้อจำกัดอยู่ที่การผลิต
และการเก็บรักษา
01

ปั้นไม่ทัน
พักผ่อนไม่เพียงพอ

ขั้นตอนขึ้นรูปใช้เวลาและความละเอียด
สมาชิกต้องเร่งเตรียมสินค้าจนอดหลับอดนอน
เวลาผลิต + กำลังคน
02

ขนส่งยาก
ต้องรักษาความเย็น

สินค้าอาศัยการเก็บเย็นเพื่อคงสภาพก่อนทอด
ต้องจัดภาชนะและรอบนำออกใช้ให้เหมาะสม

การเก็บ + การขนส่ง
08 / BOTTLENECK

เตาเดียว
คิวจึงสะสม

เมื่อมีลูกค้าสั่งพร้อมกัน
การทอดทีละรอบทำให้ต้องรอนาน
1เตาทอด
ขั้นตอนที่จำกัดความเร็ว
09 / QUALITY

กังวลที่สุด
คือแตกตอนทอด

ควรจัดการสภาพสินค้า
ก่อนเริ่มทอดแต่ละรอบ

คงรูปไม่พร้อม

ความเย็นไม่ถึง
แต่ต้องนำไปทอดแล้ว

สภาพล็อตต่างกัน

บางล็อตแช่แข็งมาก
ต้องปรับสภาพก่อนทอด

ต้องทดลองให้แน่นอน

เลือกวิธีเก็บและทอด
ที่ทำซ้ำกับสูตรของกลุ่มได้

ยังไม่ควรสรุปว่าความเย็นเป็นสาเหตุเดียว
ควรตรวจขนาดชิ้น การปิดรอยต่อไส้ สภาพก่อนทอด และจำนวนชิ้นต่อรอบด้วย
10 / SERVICE PLAN

จัดหน้าร้าน
ให้ทำงานต่อเนื่อง

แนวทางที่เสนอ
เพิ่มความเร็วโดยอิงกำลังการทอดจริง

01

จับเวลาทอดต่อรอบ

ประเมินกำลังการทอดและแจ้งเวลารอให้ใกล้เคียงจริง

02

แบ่งหน้าที่และจัดคิว

แยกรับออเดอร์ รับเงิน ทอด และบรรจุให้ชัดเจน

03

พิจารณาอุปกรณ์ทอดเพิ่ม

เทียบค่าเช่าหรือยืมเตาเพิ่มกับกำลังขายและงบประมาณ

11 / PRODUCTION PLAN

เตรียมก่อน
ลดการเร่งงาน

แนวทางที่เสนอ
เริ่มจากทดลองกระบวนการ

1

วางเวลาผลิต

จับเวลาปั้นจริง
รวมเวลาเก็บเย็นและขนส่ง
เผื่อเวลาสำหรับการแก้ไข

2

กำหนดสภาพพร้อมทอด

ทดลองกับสูตรของกลุ่ม
บันทึกชิ้นแตกและชิ้นที่ขายได้
ใช้วิธีที่ให้ผลสม่ำเสมอ

3

จัดรอบเก็บและขนส่ง

ใช้ภาชนะรักษาความเย็น
แบ่งสินค้าเป็นชุดตามรอบ
นำออกเฉพาะจำนวนที่ทอด

การแช่แข็งนานไม่แปลว่าต้องละลายก่อนทอดทุกกรณี ต้องทดลองวิธีที่เหมาะกับสูตร
หากจำเป็นต้องคลายตัว ให้วางแผนคลายในตู้เย็น ตามแนวทางประกอบในรายงาน

12 / LESSONS

ขายครั้งนี้
ได้เรียนรู้อะไร

บทเรียนที่นำไปปรับใช้
กับการขายครั้งต่อไป

01

วางแผนเวลาทั้งกระบวนการ

รวมปั้น เก็บเย็น ขนส่ง และทอด

02

มองโอกาสและปรับตัว

จับคู่สินค้าเป็นคอมโบ พร้อมประเมินกำลังผลิต

03

ทดลองคุณภาพก่อนวันขาย

ใช้ขนาดและวิธีเตรียมที่สม่ำเสมอ

04

แบ่งงานและเผื่อการพักผ่อน

จัดภาระงานให้เหมาะกับกำลังคน

05

สื่อสารคิวและเวลารอ

รับออเดอร์ให้สัมพันธ์กับกำลังทอด

06

บันทึกต้นทุนและรายได้ให้ครบ

รวมค่าแรง แยกรายได้คอมโบ และบันทึกชิ้นเสีย
13 / CAPITAL & RETURNS

ผลตอบแทน
และส่วนแบ่งกำไร

8สมาชิก
ตามรายชื่อของกลุ่ม
ผลตอบแทนเทียบทุนเริ่มต้น
59.77%

5,738 ÷ (1,200 × 8) × 100

ทุนเริ่มต้นต่อคน1,200บาท
กำไรสุทธิทั้งกลุ่ม5,738บาท
กรณีแบ่งกำไรเท่ากัน 8 คน
ส่วนแบ่งกำไรต่อคน717.25บาท
+
คืนเงินทุนเดิม1,200บาท
รวมต่อคน1,917.25บาท

5,738 ÷ 8 = เฉลี่ย 717.25 บาทต่อคน

กรณีแบ่งกำไรเท่ากันและคืนทุนครบ · กำไรคนละ 717.25 บาท × 8 คน = 5,738 บาท
59.77% เทียบทุนเริ่มต้น ส่วน ROE ใช้ส่วนของเจ้าของเฉลี่ย · แยกค่าแรงจากกำไร

14 / NEXT STEP

มีกำไรแล้ว
พัฒนากระบวนการต่อ

กำไรสุทธิ5,738บาท

จัดเวลาปั้น · คุมสภาพพร้อมทอด · จัดคิวให้ทัน
ก่อนเพิ่มกำลังการขายในครั้งต่อไป
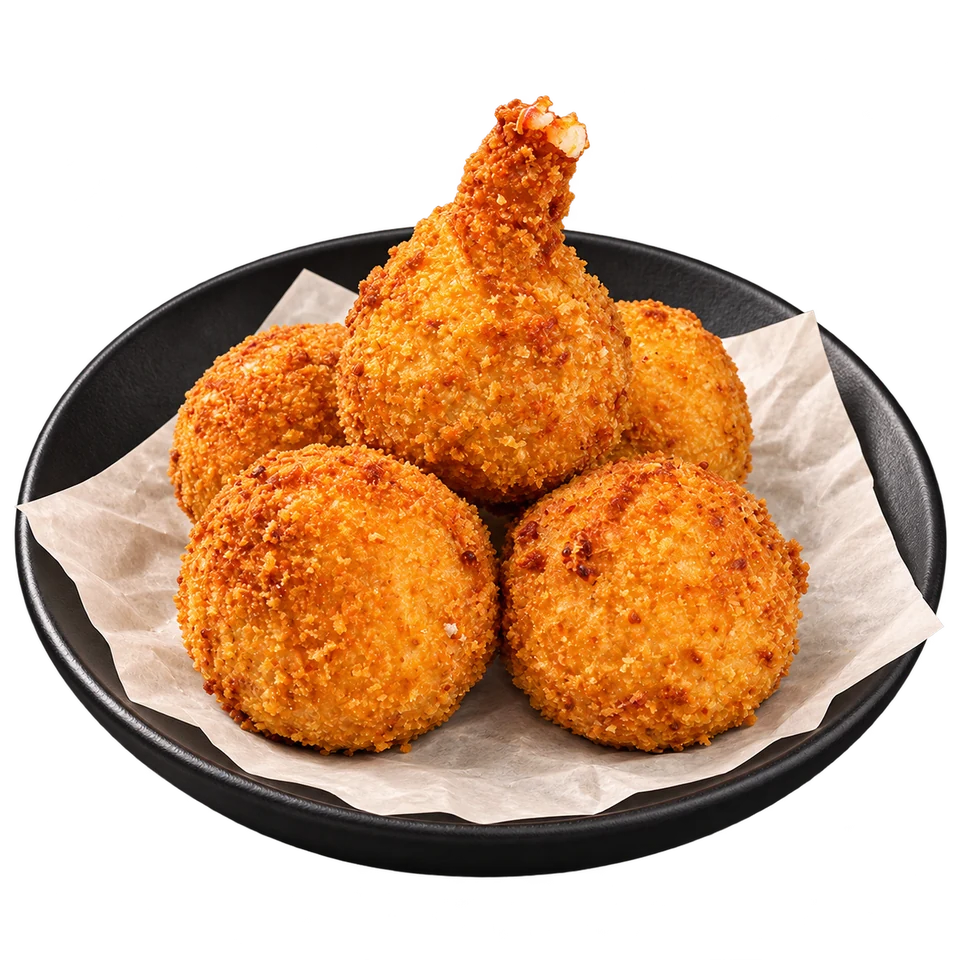
มันบดทอดไส้กุ้ง by ตามใจเปิ้ล
ภาพประกอบจานมันบดทอดไส้กุ้ง✳
PRESENTATION INDEX

เลือกหัวข้อ